IG : Investissez et Tradez

- 307.00 Avis
- 4,2
- Téléchargements
- 1 000 000+
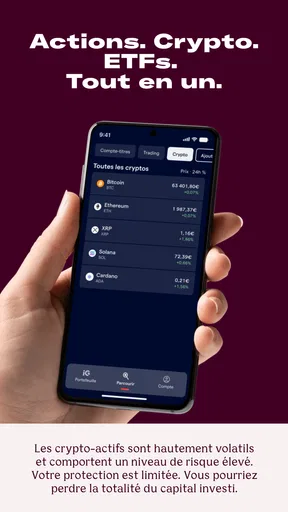
 Analyse par Mobxio
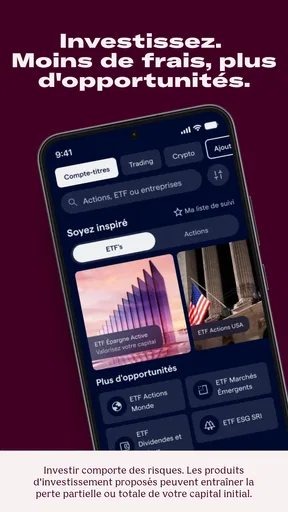
J’ai testé IG : Investissez et Tradez dans une situation très concrète : un foyer où plusieurs personnes parlent d’épargne, suivent les marchés et utilisent parfois la même tablette, mais ne veulent surtout pas mélanger leurs décisions financières. Cette application de finance, développée par IG Group, s’adresse avant tout à l’utilisateur qui souhaite consulter des actions et des ETF français ou internationaux depuis son téléphone, puis passer de l’observation à l’investissement dans le même environnement.
Mon impression générale est positive, à condition de comprendre ce que l’application est réellement. Ce n’est pas un outil de budget familial, ni un tableau partagé pour gérer les dépenses du ménage. C’est une porte d’entrée vers l’investissement, avec une interface pensée pour suivre des instruments financiers et agir sur son propre compte. Elle est gratuite au téléchargement, classée PEGI 3 et compatible avec un appareil fonctionnant au minimum sous iOS ou Android 9 selon la version concernée. Cette accessibilité la rend facile à essayer, mais elle ne transforme pas l’investissement en activité sans risque.
Une application pratique quand chacun garde son propre espace
Dans un usage domestique, le premier point important est la séparation des comptes. Si un couple utilise la même tablette, je recommande de considérer l’application comme personnelle, même si l’appareil est commun. Les décisions, les positions et les opérations doivent rester rattachées à la personne qui utilise son compte. J’éviterais donc de laisser une session ouverte après avoir consulté le portefeuille, surtout si d’autres membres de la famille prennent ensuite l’appareil.
Cette précaution paraît évidente, mais elle change vraiment la manière de s’organiser. Une personne peut vouloir vérifier l’évolution d’un ETF pendant que l’autre consulte ses propres actions. La bonne méthode consiste à se déconnecter ou à verrouiller l’appareil dès que la consultation est terminée, puis à ne jamais interpréter l’écran d’un proche comme une invitation à modifier son portefeuille. La simplicité d’accès ne doit pas faire oublier la frontière entre consultation et autorisation.
Pour un usage partagé, je trouve plus sain de discuter des objectifs en dehors de l’application. On peut décider ensemble d’une somme mensuelle, comparer des idées ou expliquer la différence entre une action et un ETF, mais chaque personne conserve son compte et valide elle-même ses choix. L’application devient alors un outil de consultation individuelle, pas un carnet financier familial ouvert à tous.
Ce fonctionnement convient bien à un couple qui investit séparément tout en échangeant sur les marchés. Il convient moins à une famille qui cherche un espace unique pour suivre l’épargne commune, les factures, les dépenses courantes et les placements. Dans ce cas, une application de budget ou un tableur partagé sera plus adapté pour la coordination quotidienne, tandis qu’IG pourra rester réservé à la partie investissement de chaque adulte.
Une prise en main tournée vers l’action
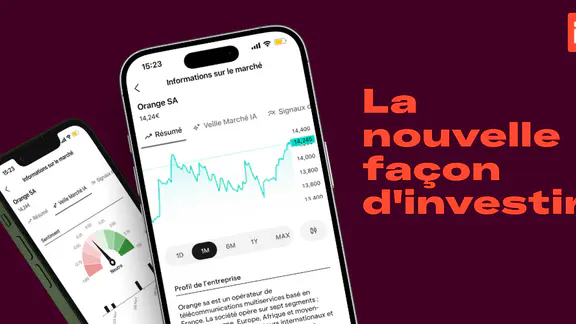
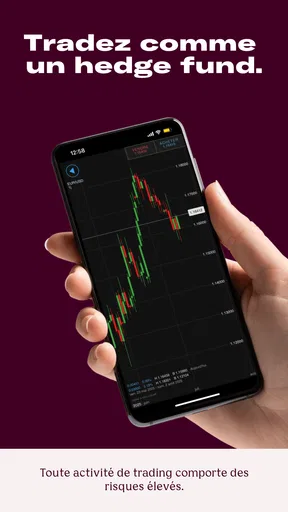
Ce que j’apprécie dans l’application, c’est la continuité entre la recherche d’un instrument et le suivi de son évolution. On peut partir d’une entreprise connue, regarder son cours, comparer avec un ETF ou revenir à la liste de positions. Cette logique est plus directe que celle d’une banque traditionnelle où l’investissement se trouve parfois derrière plusieurs menus et une présentation moins orientée marché.
D’autres articles à découvrir

Adobe Express : une communauté créative qui se construit dans le partage

Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?

Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale

Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde

PowerDirector : Dominer le Montage Vidéo sur Mobile

Google Play Livres : agréable pour lire, moins clair pour s’orienter
Le revers de cette approche est que l’écran peut encourager une consultation trop fréquente. Quand les variations sont visibles rapidement, on peut être tenté de vérifier son portefeuille plusieurs fois par jour, même si son horizon est de plusieurs années. J’ai donc trouvé utile de définir à l’avance le rôle de l’application : recherche et suivi régulier, plutôt que réaction automatique à chaque mouvement.
Le catalogue annoncé couvre plus de six mille actions et ETF français et internationaux sans commission. Cette possibilité élargit nettement le choix par rapport à une offre bancaire limitée à quelques fonds maison. Elle demande aussi davantage de discipline : plus le choix est vaste, plus il devient facile de passer d’une stratégie simple à une collection de positions difficile à comprendre.
Le mot « sans commission » mérite d’être lu avec recul. Il décrit un avantage important pour certains achats, mais il ne signifie pas que toute opération financière est dépourvue de coût ou de risque. Avant de valider, je vérifierais toujours les conditions applicables à l’instrument, le marché concerné, le change éventuel et les autres éléments affichés dans le parcours. Une promesse tarifaire ne remplace jamais la lecture de l’écran de confirmation.
Organiser la configuration avant de parler rendement
Lors de la première utilisation, je conseille de ne pas commencer par chercher l’action la plus populaire. Je commencerais plutôt par clarifier trois choses : l’objectif du compte, la durée pendant laquelle l’argent peut rester investi et la perte que l’on serait capable d’accepter sans vendre dans la panique. Cette préparation est particulièrement utile dans un foyer, car deux personnes peuvent avoir des projets complètement différents tout en regardant les mêmes titres.
Un parent qui prépare un projet à long terme n’a pas forcément les mêmes besoins qu’un jeune adulte qui découvre les ETF. De la même façon, une personne qui veut conserver une réserve disponible ne devrait pas utiliser l’application comme si elle alimentait un placement immobilisé. L’interface ne peut pas décider à la place de l’utilisateur. Elle facilite l’accès aux marchés, mais le cadre financier doit être défini avant.
Mon conseil le plus concret est de créer une courte note personnelle, hors de l’application, avec le nom de l’objectif, la durée prévue et la règle de sortie. Par exemple : ne pas vendre uniquement parce qu’une journée est négative, ou revoir la répartition une fois par période définie plutôt qu’après chaque actualité. Cette méthode réduit les décisions impulsives et rend les discussions familiales plus calmes, car on parle d’une règle préparée plutôt que d’une émotion du moment.
Je ferais aussi attention aux appareils utilisés. Sur un téléphone personnel, les notifications et l’accès rapide peuvent être pratiques. Sur une tablette commune, ils peuvent attirer l’attention d’une autre personne ou afficher des informations sensibles au mauvais moment. Sans inventer de contrôle familial spécifique, la règle la plus fiable reste simple : compte personnel, code d’appareil protégé et session fermée après utilisation.
Coordonner les décisions sans partager les identifiants
Un usage familial intéressant consiste à transformer l’application en support de discussion. Deux adultes peuvent chacun suivre leurs propres placements, puis comparer les catégories d’actifs ou les zones géographiques qu’ils étudient. Cette coordination permet de repérer les doublons : acheter chacun des titres différents peut donner, sans le vouloir, une exposition très proche à la même industrie ou au même pays.
Je trouve cette vérification plus utile que de comparer uniquement les performances. Deux portefeuilles peuvent afficher des résultats différents sur une courte période sans que l’un soit réellement meilleur. En regardant les types d’entreprises, les marchés et les ETF détenus, on comprend mieux le risque commun du foyer. Même avec des comptes séparés, les finances familiales peuvent être fortement liées si les deux personnes choisissent les mêmes thèmes.
Une autre bonne pratique consiste à annoncer l’intention avant l’opération, sans demander à l’autre de prendre la décision. Dire « je regarde un ETF international pour diversifier » est différent de dire « achète-le pour moi ». Cette distinction protège l’autonomie de chacun et évite les malentendus si le marché évolue ensuite dans une direction défavorable.
Pour une personne débutante, je recommanderais de préparer une liste courte d’instruments à étudier, plutôt que de parcourir sans but l’ensemble des possibilités. On peut noter le nom, la raison de l’intérêt, le niveau de compréhension et le rôle envisagé dans le portefeuille. L’objectif n’est pas de reproduire une analyse professionnelle, mais d’éviter l’achat d’un produit simplement parce qu’il apparaît au bon moment dans l’application.
Cette méthode révèle une limite importante : l’application peut rendre l’exécution plus fluide, mais elle ne remplace pas une éducation financière. Si l’utilisateur ne sait pas ce qu’il achète, la variété des actions et des ETF devient une source de confusion. Dans ce cas, une ressource pédagogique indépendante ou un échange avec un professionnel sera plus utile que de multiplier les recherches dans l’interface.
Âge, confiance et responsabilité
La classification PEGI 3 indique que l’application est adaptée à un public très large sur le plan de l’âge du contenu. Cela ne veut pas dire qu’un enfant doit investir ou manipuler un compte adulte. La finance réelle implique de l’argent, des décisions et des pertes possibles ; la maturité nécessaire n’a rien à voir avec une simple classification de contenu numérique.
Dans un foyer avec des adolescents, je garderais l’application et les informations de compte dans l’espace de l’adulte concerné. On peut montrer la différence entre une action et un ETF, expliquer pourquoi un cours varie ou utiliser une simulation éducative séparée, mais je ne laisserais pas un enfant valider une opération à la place du titulaire. La confiance familiale ne doit pas remplacer les règles d’accès.
Cette prudence vaut aussi entre adultes. Partager un téléphone déverrouillé, un code ou une session active peut sembler pratique pour aider un proche, mais cela brouille la responsabilité. Si une personne souhaite accompagner une autre, le meilleur compromis est de regarder ensemble l’écran et de laisser le titulaire effectuer lui-même chaque étape sensible.
J’ai également apprécié l’idée de distinguer l’apprentissage de la recommandation. Dire comment fonctionne un ETF n’est pas conseiller un achat précis. Dans une famille, cette nuance évite qu’un avis donné autour de la table soit pris comme une garantie. L’application facilite l’accès aux instruments ; elle ne donne pas de certitude sur leur évolution future.
Ce qui la distingue d’une banque ou d’une application de budget
Face à une application bancaire classique, IG paraît plus spécialisée dans l’investissement. Le suivi des actions et des ETF est au centre de l’expérience, ce qui peut convenir à quelqu’un qui trouve les menus d’une banque trop dispersés. Le choix d’instruments internationaux est également un argument pour les utilisateurs qui veulent dépasser les produits proposés par leur établissement habituel.
En revanche, une banque peut être plus confortable pour une personne qui souhaite tout regrouper : compte courant, épargne de précaution, virements et placements. L’application d’IG ne devrait pas être choisie uniquement parce qu’elle est gratuite à installer. Le bon choix dépend de la place que l’on veut donner à l’investissement et du niveau d’accompagnement recherché.
Par rapport à une application de budget, la différence est encore plus nette. Un outil budgétaire aide à suivre les revenus, les factures, les catégories de dépenses et les objectifs du ménage. IG sert à accéder aux marchés et à gérer des placements. Pour une famille, les deux types d’outils peuvent être complémentaires, mais aucun ne remplace l’autre.
Je la conseillerais donc à l’utilisateur qui veut prendre en main ses recherches et comprendre ce qu’il détient. Je serais plus réservé pour quelqu’un qui préfère une gestion entièrement déléguée, des conseils personnalisés ou une interface centrée sur l’épargne automatique. Dans ces situations, un autre service financier peut mieux correspondre, même si son choix d’actions est plus restreint.
Les limites à garder en tête au quotidien
La première limite est psychologique : la facilité d’accès peut donner l’impression que l’investissement est aussi simple qu’un achat en ligne. Or la validation est rapide, tandis que les conséquences peuvent durer. Je recommande de relire le montant, l’instrument et le marché avant chaque opération, surtout lorsqu’on utilise l’application sur un petit écran.
La deuxième concerne la surcharge de choix. Un catalogue très large est utile pour un investisseur expérimenté, mais il peut déstabiliser un débutant. La meilleure façon de l’utiliser n’est pas de tout explorer, mais de partir d’un besoin clair et de limiter les instruments compris. Un portefeuille plus compliqué n’est pas automatiquement plus diversifié.
La troisième touche à la coordination domestique. L’application ne doit pas devenir le lieu où l’on règle un désaccord familial sur l’argent. Si une personne investit pour un objectif commun, les règles doivent être discutées avant l’opération. Sinon, la rapidité de l’outil risque d’amplifier un conflit plutôt que de faciliter la gestion.
Enfin, la note moyenne de 4,2, associée à plus d’un million d’installations, montre que l’application a trouvé un public important, mais ces éléments ne disent pas si elle conviendra à votre profil. Sa version actuelle est indiquée comme 26.8.14, et le projet existe depuis le 19 septembre 2011 : elle s’inscrit donc dans une expérience établie, sans que cela dispense de vérifier les conditions et les écrans au moment de l’utilisation.
Mon verdict pour un foyer
Après l’avoir utilisée comme outil d’investissement personnel dans un contexte partagé, je retiens une application intéressante pour suivre des actions et des ETF avec davantage de choix qu’une solution bancaire très basique. La gratuité du téléchargement et l’accès à des marchés français et internationaux rendent l’essai facile. L’interface est surtout pertinente pour une personne qui veut décider elle-même, comparer plusieurs instruments et garder la main sur ses opérations.
Je ne la présenterais pas comme une solution familiale complète. Elle ne remplace ni un budget commun, ni une conversation sur les objectifs, ni une règle claire concernant les comptes séparés. Dans une maison où plusieurs personnes utilisent le même appareil, la sécurité pratique et la discipline de déconnexion comptent autant que la qualité de la recherche d’investissement.
Mon conseil final : utilisez IG comme un espace financier personnel, même lorsque les projets sont familiaux. Définissez l’objectif avant d’ouvrir l’application, vérifiez les coûts et les risques avant de confirmer, puis coordonnez-vous avec vos proches sans partager vos identifiants. Pour l’investisseur autonome qui accepte de faire ses propres recherches, c’est une option convaincante. Pour celui qui cherche un accompagnement complet ou un tableau de bord du foyer, je choisirais un outil complémentaire ou une solution plus orientée banque et budget.
FAQ sur IG : Investissez et Tradez
Qu’est-ce que l’application IG : Investissez et Tradez ?
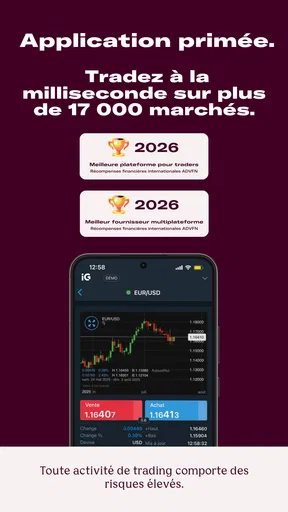
IG : Investissez et Tradez est une application mobile destinée aux utilisateurs qui souhaitent suivre les marchés financiers et négocier différents instruments depuis leur smartphone ou leur tablette. Elle permet notamment de consulter les cours, graphiques et actualités, de surveiller un portefeuille et, selon le pays et le type de compte, d’accéder au trading sur actions, indices, devises, matières premières ou autres produits proposés par IG.
L’application IG : Investissez et Tradez convient-elle aux débutants ?
L’application peut convenir aux débutants grâce à son interface relativement structurée, ses graphiques et ses informations de marché. Toutefois, elle s’adresse aussi à des instruments complexes, notamment les produits avec effet de levier, qui peuvent entraîner des pertes rapides. Avant d’investir de l’argent réel, il est préférable de comprendre les frais, les ordres, la volatilité et le fonctionnement du compte démo lorsqu’il est disponible.
Peut-on utiliser IG : Investissez et Tradez gratuitement ?
Le téléchargement de l’application est généralement gratuit, mais cela ne signifie pas que le trading est sans frais. Les coûts peuvent inclure les spreads, commissions, frais de financement au jour le jour, frais de conversion ou frais liés à certaines opérations et à l’inactivité, selon le produit et la région. Il est important de consulter la grille tarifaire officielle avant d’ouvrir une position.
Quels produits financiers peut-on négocier avec IG ?
Les produits accessibles dépendent du pays de résidence, du profil du client et du compte ouvert. IG peut proposer, selon les marchés disponibles, des actions, ETF, indices, devises, matières premières, cryptomonnaies ou produits dérivés tels que les CFD. Tous les instruments ne présentent pas le même niveau de risque : les produits à effet de levier peuvent amplifier les gains, mais aussi les pertes.
L’application IG : Investissez et Tradez est-elle sécurisée ?
IG met généralement en place des mesures de sécurité comme la connexion protégée, la vérification de l’identité et des dispositifs de surveillance des comptes. Néanmoins, la sécurité dépend aussi de l’utilisateur : il faut activer les options de protection disponibles, choisir un mot de passe unique, éviter les réseaux Wi-Fi publics et vérifier soigneusement les notifications et les ordres. Aucun investissement n’est garanti et le risque financier demeure.
Les points forts de IG : Investissez et Tradez
Points à garder à l’esprit concernant IG : Investissez et Tradez